



Новостройка против вторички: что выбирают покупатели недвижимости и как накопить на жилье

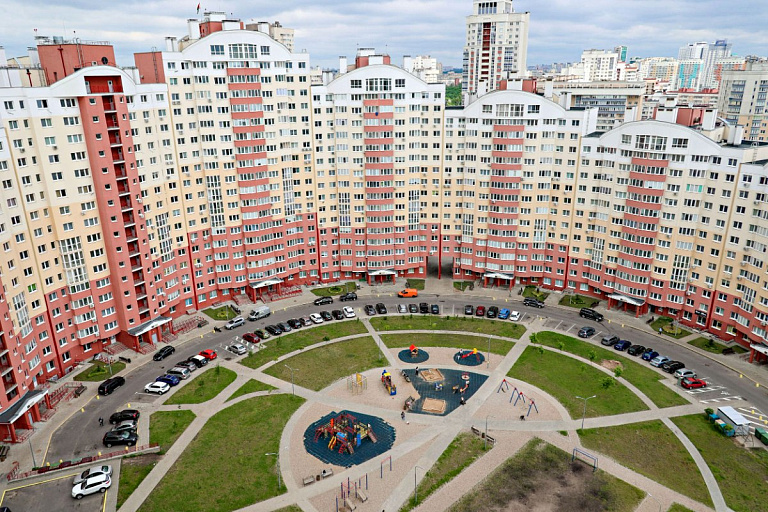
Предложений на рынке недвижимости – на любой вкус и кошелек. Главное выбрать не просто квартиру своей мечты, но и не прогадать в финансовом плане. Разбираем основные плюсы и минусы покупки новой квартиры и варианта с историей.
Перед каждым, кто задумывается о покупке жилья, рано или поздно встает вопрос: новостройка или вторичка? Многое, конечно, зависит от личных предпочтений, а в каждом варианте есть свои плюсы и минусы. В том числе – финансовые.
Вместе с экспертом по недвижимости Дмитрием Мойсаком рассмотрим тенденции на рынке вторички и новостроек, посчитаем, что выгодней и выберем, какой подход накоплений может подойти вам.
Рынок новостроек: жилья все меньше?
По новостройкам четкой статистики, можно сказать, не существует – люди покупают напрямую у застройщиков, нередко в рассрочку. А это в свою очередь искажает конкретные цифры о количестве покупок, так как недвижимость будет числиться на балансе застройщика.
По примерным подсчетам, летом в продаже в столице было доступно около 2–2,5 тыс. квартир. И пул новостроек сокращается из года в год.
Настоящий бум на рынке нового жилья случился в начале августа, когда один из банков анонсировал кредит со ставкой 1% на первые два года. Тогда эксперты отметили, что часть потенциальных покупателей стала присматриваться к рынку новостроек.
«Но продлилось это недолго. Кредитный продукт достаточно быстро подредактировали (досрочно гасить основной долг можно только через пять лет), поэтому ажиотаж продлился недолго. По сути, кредит даже с таким заманчивым грейс-периодом тоже остается доступным далеко не всем», – отмечает Дмитрий Мойсак.
По данным на конец августа, в Минске в активной продаже находилось около 110 домов. За прошедший год это количество уменьшилось почти на 14%. Во многих домах выбор квартир уже минимальный – менее 20. Предложений меньше, цены становятся выше. За последние два-три года плюс к цене составил около 30%.
А что на рынке вторички?
Вторичный же рынок остается шире, доступнее и гибче.
Хотя белорусы не могли не заметить, как быстро рос ценник на жилье последние годы.
«У нас есть три основных фактора, которые влияют на покупательскую активность. Курс доллара – сейчас он стабилен. Доступность кредитов – проценты не самые низкие, но это все равно достаточно интересно для покупателей. И доход граждан – здесь тоже нет каких-либо потрясений», – говорит эксперт.
Спрос рождает предложение – золотое правило рынка. Квартир в продаже (и в новостройках, и на вторичке) становится меньше, покупательский интерес не падает. Отсюда и такие цены. И большинство аналитиков отмечают, что предпосылки для подорожания «квадрата» еще есть.К примеру, если брать самые ходовые «однушки»-хрущевки, то с начала года цены в этом сегменте выросли на $8 тысяч (данные по итогам заключенных сделок). В целом же, по сравнению с июлем прошлого года, вторичка стала дороже на 27%.
Вторичка или новостройка?
Конечно, здесь у каждого свои предпочтения: кто-то хочет свежую квартиру, чтобы ремонт сделать под себя, а кому-то хочется вариант «заехал и живи».
А если смотреть с финансовой точки зрения?
| В последние годы многие присматриваются к жилищно-накопительным системам, где есть весомые отличия от кредитных программ: не обязателен первоначальный взнос, никаких поручителей, не нужно подтверждать доходы. «Жилищный баланс» предлагает гибкие условия под ваши исходные возможности и становится реальной альтернативой ипотеке или кредиту, если банк не одобрил нужную сумму. |
Очевидные плюсы вторички – вы получаете «понятное» жилье сразу.
«Инфраструктура уже есть, соседи уже известны, уже понимаете, какой вид будет из вашей спальни. Потому что наши ожидания и красиво нарисованные рендеры новостроек часто могут не совпадать», – приводит пример Дмитрий Мойсак.
Конечно, большинство может и хотело бы новостройку. Но тут уже надо взвесить все финансовые вопросы и плясать от бюджета.«Во-первых, покупка на этапе котлована – годы ожидания. Есть те, кому надо съехать, к примеру, со съемного жилья в короткие сроки, чтобы не тратить тысячи долларов на это в никуда. Потом – время и немалые средства на ремонт, ведь вы получите, по сути, только бетонные стены», – перечисляет Дмитрий Мойсак.Основная мотивация тех, кто смотрит в сторону новостройки, – ты получаешь чистый холст, который делаешь под себя. Плюс новенькие места общего пользования, схожие по уровню дохода соседи.
| Для заключения договора с «Жилищным балансом» нужен только паспорт. Кредитную историю не проверяют, поручители тоже не требуются. При заключении договора участник делает вступительный взнос – 0,5% от ориентировочной стоимости будущего жилья.Следующий шаг – накопить от 30 до 50% стоимости жилья, откладывая по чуть-чуть с каждой зарплаты. |
Выбираешь вторичку – ощутимо меньше временные и финансовые вложения в ремонт, а иногда и вовсе многие присматриваются к готовым для проживания вариантам.
«В любом случае нужно рассматривать все возможности, приглядываться и выбирать подходящее под себя. А еще изучать все финансовые инструменты – не только кредиты, рассрочки и системы стройсбережений, но и потребительские кооперативы. Каждый найдет выгоду под свой конкретный случай», – уверен Дмитрий Мойсак.
А если не дают кредит и нет первоначального взноса?
Какой бы выбор вы ни сделали – в пользу новостройки или вторички – первоочередный вопрос будет касаться финансов.
Если есть желание приобрести квартиру в короткие сроки и без первоначальных накоплений, если банк по каким-то причинам не смог одобрить вам кредит, стоит присмотреться к жилищно-накопительному сервису.
«Жилищный баланс» помогает людям купить квартиру в рассрочку* без стартового капитала. Весь процесс делится на два этапа:
- накопительный – когда вы вносите комфортные для вас платежи каждый месяц
- погашение остатка – по сути, это выплата рассрочки* с учетом переплат.
Для вас составят индивидуальный план взносов с учетом комфортных ежемесячных платежей и ситуации. Платеж можно адаптировать под личный или семейный бюджет и финансовые возможности. Он зависитот цены квартиры, наличия первоначального взноса, срока участия в программе и даже от того, живете ли вы в съемном жилье.
| Компания «Жилищный баланс» работает в Беларуси уже больше 12 лет. На данный момент она объединяет более 28 000 участников, куплено уже 7000 квартир. Причем многие из участников заключали договор без первоначального взноса.Еще один весомый аргумент – выбирать комфортные платежи можно самостоятельно. Если доход не позволяет, половину зарплаты съедает аренда квартиры или просто случились непредвиденные обстоятельства, ежемесячную сумму взносов на этапе накопления можно менять.Купить квартиру можно в довольно короткие сроки.Минимум – за 7 месяцев, если будет 50% первоначального взноса и рассрочка* до 6 лет. В среднем же – за 1,5-2,5 года, если вкладываться минимальными платежами, то заселиться в квартиру можно уже через 3-4 года. Максимальный же срок рассрочки* – 15 лет.Офисы «Жилищного баланса» открыты в Минске, во всех областных центрах Беларуси, а также в Бобруйске и Новополоцке. Подробнее о том, как работает эта система накоплений. |
Источник ТОЧКА


